 Dos formas de crear valor, y por qué la reconstrucción de La Guaira pertenece a la mejor
En Venezuela llevamos más de un siglo midiendo la riqueza en barriles. Desde que brotó el pozo Zumaque I en 1914, aprendimos a pensar el valor como algo que está bajo tierra y que se saca. Uslar Pietri nos pidió en 1936 “sembrar el petróleo”, y casi un siglo después seguimos con esa tarea pendiente.
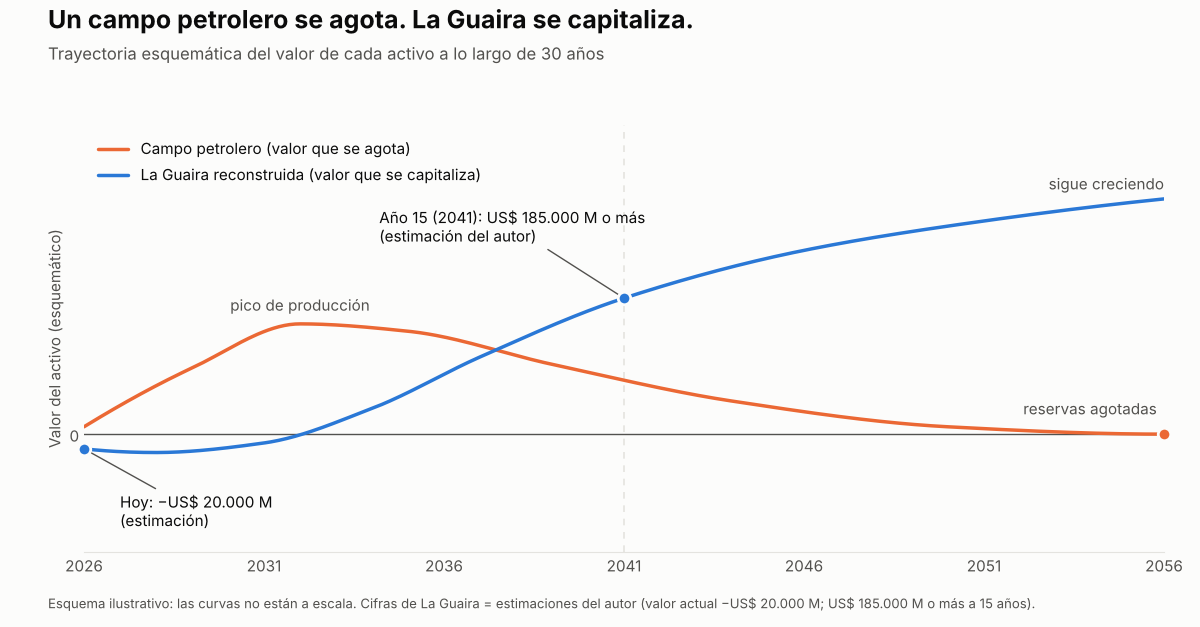
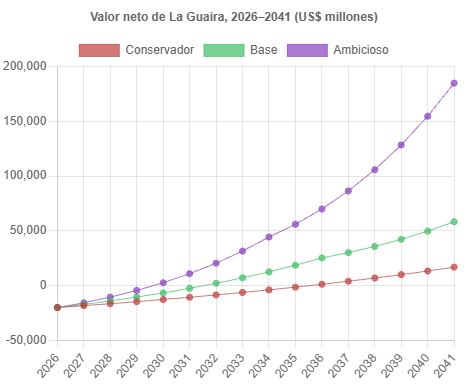
Hoy, después del doble terremoto de junio, el estado La Guaira nos obliga a plantear la pregunta de otra manera. Mi estimación es que La Guaira vale hoy unos ?US$20.000 millones: el costo de reconstruir y el descuento por riesgo e incertidumbre jurídica superan el valor de lo que está en pie. También sostengo que, con un plan de reconstrucción profesional, podría valer US$185.000 millones o más en 15 años. No es una cifra al azar: surge de un modelo de valoración por componentes que construí, y se apoya en tres supuestos explícitos: 1,2 millones de habitantes, 50 m² construidos por habitante y US$2.200 por m².
Esa cifra se entiende muy bien si se compara con la lógica de un campo petrolero.
El campo petrolero: el uso consume el valor
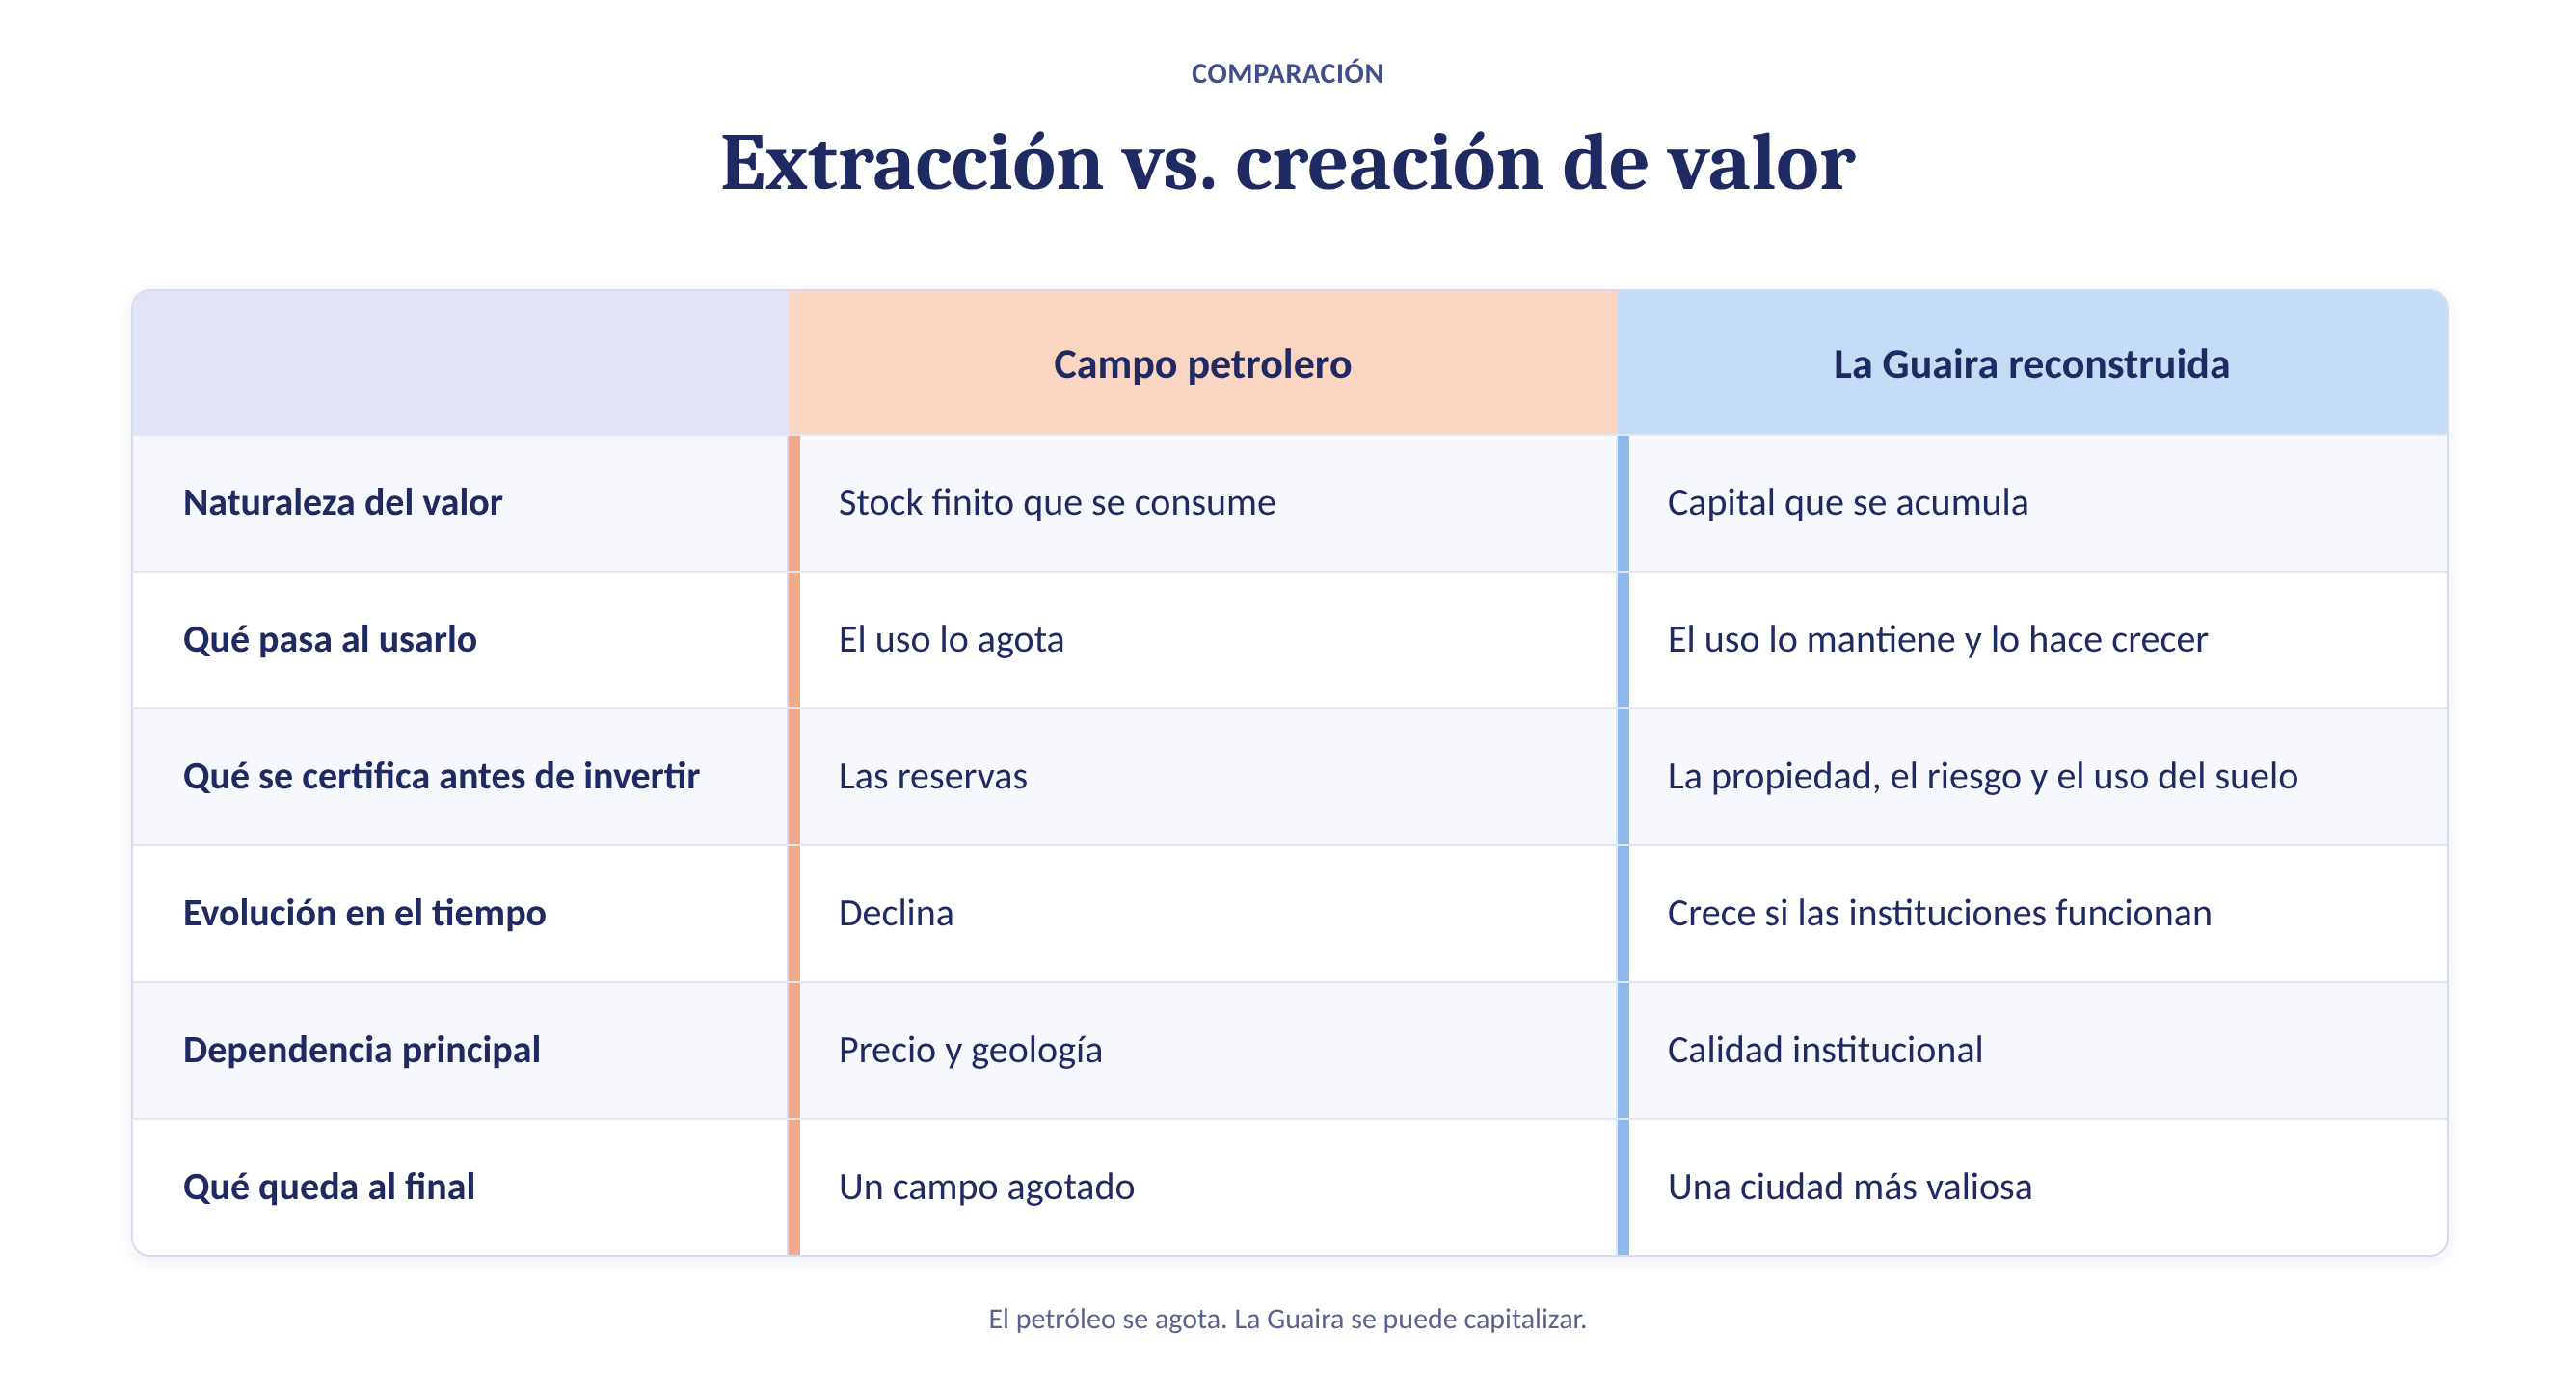
El valor de un campo es el de sus reservas recuperables, un stock finito. Cada barril que se produce es un barril menos en ese stock, de modo que el mismo acto que genera el ingreso destruye el activo. La producción sube, se estabiliza y declina, y el valor sigue esa curva hasta agotarse. Lo que queda es un campo vacío, instalaciones por desmantelar y, si no hubo cuidado, un pasivo ambiental.
Además, su valor depende de factores que el dueño no controla: el precio internacional, la geología y las cuotas. Es, por naturaleza, extractivo: convierte capital natural en ingreso corriente.
Hay un paso previo que conviene recordar. Quien financia un campo exige que sus reservas estén certificadas: estudiadas, medidas y validadas. Certificar no crea el petróleo, pero convierte una promesa geológica en un activo financiable.
La Guaira: el uso construye el valor
En La Guaira la lógica es la inversa. El activo no es un stock que se consume, sino un stock de capital que se construye: propiedad titulada, riesgo conocido, suelo ordenado, infraestructura. Usar ese capital no lo agota. Y cada pieza eleva el rendimiento de las demás: un territorio seguro atrae vivienda, la vivienda atrae comercio, y el comercio sostiene el puerto y el aeropuerto. Un puerto de cruceros enlazado con Maiquetía, un hub fly & cruise, no solo genera ingresos propios: aumenta la demanda de hoteles, servicios y vivienda, y con ellos el valor del suelo.
También aquí hay que certificar antes de invertir, pero lo que se certifica es el territorio: quién es dueño de qué, dónde es seguro construir y para qué se puede usar el suelo. Eso es lo que hoy falta en La Guaira, y por eso hoy vale menos que cero.
La comparación, lado a lado
La trampa de la emergencia
Hay un obstáculo que antecede a todo lo demás. Mientras un territorio vive en emergencia, el valor no se crea. La emergencia pide urgencia, parches y ayudas, y todo eso es necesario al principio. Pero cuando se vuelve permanente, se convierte en una trampa: nadie sabe con certeza quién es dueño de qué, qué se puede construir ni con qué reglas, y por eso el capital serio no llega. Se gasta en asistir y no en reconstruir. Y la corrupción campea
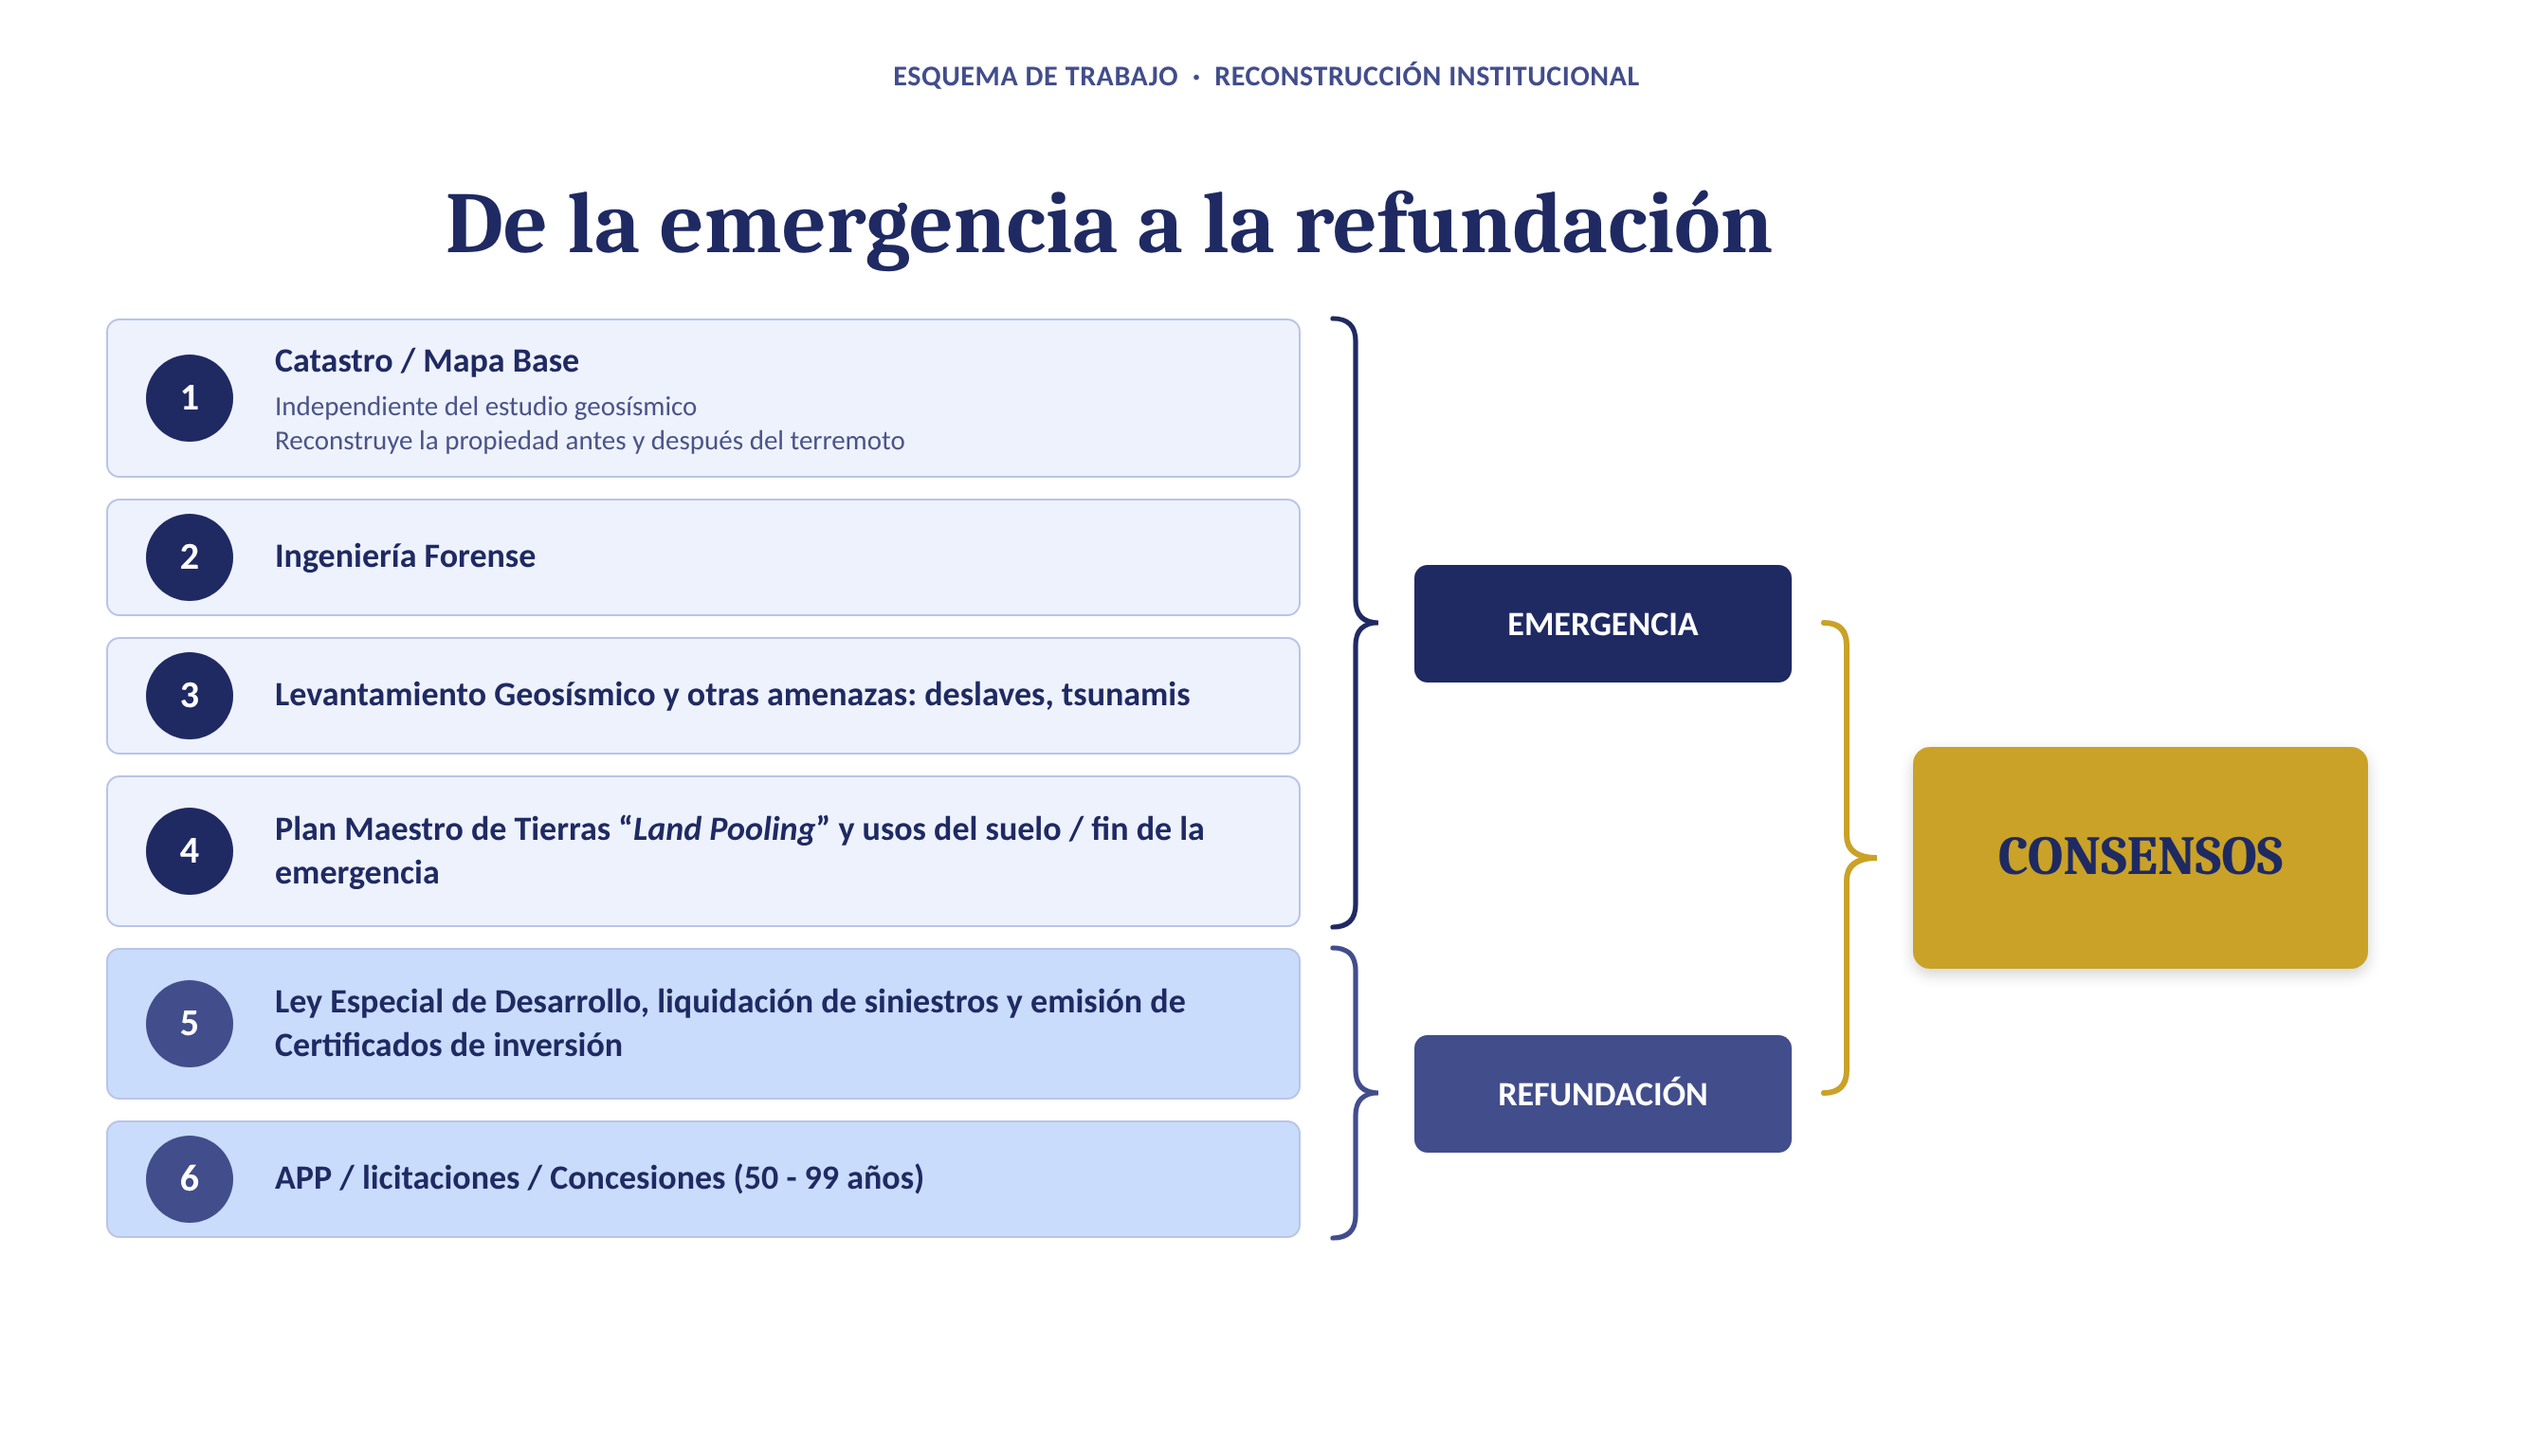
Salir de esa trampa es la condición para que empiece la reconstrucción y la creación de valor, tal como lo planteamos en CAZTOR 2.0. La ruta tiene seis etapas, de la emergencia a la refundación. Las cuatro primeras certifican el territorio; las dos últimas lo ponen a producir.
Emergencia: certificar el territorio
-
Catastro y mapa base. En La Guaira el catastro es muy deficiente. Levantado de forma independiente del estudio geosísmico, permite reconstruir la propiedad en dos momentos: antes del terremoto, para saber quién era dueño de qué, y después, para saber qué quedó en pie y en qué estado. Sin esa doble foto no hay base para liquidar siniestros, reagrupar parcelas ni dar seguridad jurídica.
-
Ingeniería forense. Entender por qué fallaron las estructuras y qué aprendemos de ello.
-
Levantamiento geosísmico y de otras amenazas, como deslaves y tsunamis. Define dónde se puede construir y con qué seguridad.
-
Plan maestro de tierras con land pooling y usos del suelo. En el land pooling los propietarios aportan sus parcelas a un esquema común, que se reordena y se devuelve en forma de lotes o participaciones. Esta etapa marca el fin de la emergencia.
Refundación: poner el territorio a producir
-
Ley especial de desarrollo, con liquidación de siniestros y emisión de certificados de inversión. Da el marco legal y los instrumentos para canalizar el capital.
-
Asociación público-privada, licitaciones y concesiones de 50 a 99 años. Es el plazo que necesita quien invierte en infraestructura y desarrollo.
Sobre todo el proceso corren los consensos. Una reconstrucción sin acuerdo entre el Estado, la sociedad civil y los inversionistas no sobrevive al primer cambio de circunstancias. Y esta ruta es lo contrario del asistencialismo: no reparte ayudas, sino que construye las condiciones para que el valor se cree, se sostenga y aumente.
Cuatro advertencias
Una tesis seria debe decir también dónde puede fallar.
Primero, gran parte del salto inicial es recuperación. Subir de ?US$20.000 millones a cero es reponer lo perdido. La creación neta de valor empieza después.
Segundo, lo que hace distinta a La Guaira es la calidad institucional. Si el suelo revalorizado lo captura un puñado de actores, se parece a una renta de escasez y no a un desarrollo. Por eso la captura de plusvalía, para que parte del aumento de valor financie la propia reconstrucción, debe estar en el diseño desde el comienzo.
Tercero, el valor no llega en línea recta. Habrá años de inversión con valor aún negativo antes del punto de inflexión.
Cuarto, la cifra de US$185.000 millones o más descansa en tres supuestos exigentes. El primero es una población de 1,2 millones de habitantes, frente a unos 440.000 hoy. El segundo es una densidad de 50 m 2 construidos por habitante. El tercero es un precio de US$2.200 por m 2 construido, muy superior al que hoy refleja el daño y la incertidumbre jurídica. Solo el componente inmobiliario, con esos tres números, aporta unos US$132.000 millones. El resto viene del turismo, el puerto de cruceros, el aeropuerto, la logística y la economía local. Si alguno de los tres supuestos se queda corto, el valor baja en proporción. Mi modelo contempla también escenarios más prudentes, con un valor sensiblemente menor, y los uso para calibrar qué tan exigente es esta apuesta.
Por qué empezar por el catastro
La conclusión práctica es sencilla: lo primero es lo que menos cuesta y más apalanca.
Un registro catastral convierte posesión en propiedad, propiedad en garantía y garantía en inversión.
En La Guaira, además, permite reconstruir la propiedad tal como era antes del terremoto y tal como quedó después. Sin él, ningún plan maestro ni ninguna asociación público-privada tiene suelo firme. Con él, empezamos a certificar el territorio y a construir el valor que hoy no se ve.
El petróleo nos enseñó a extraer: cada barril que sale deja un barril menos. Ahora podemos aprender a capitalizar un territorio que, bien gobernado, no se agota y gana valor con el uso.
Y píenselo bien, Venezuela tiene muchas zonas cero tanto por desastres naturales como por daños antropogénicos. El Arco Minero es una zona cer, también el oriente del Estado Sucre, la franja fronteriza del sur de Estado Apure con Colombia, el Valle de Mocotíes en Mérida, las márgenes del río El Limón en el Estado Aragua, y así. Este modelo es replicable en todas ellas.
Y puede ser la base del desarrollo de la refundación de Venezuela
David Morán Bohóquez es ingeniero industrial y planificador estratégico. Miembro de la Comisión de Energía de la Academia de Ingeniería y Hábitat de Venezuela y del Consejo Directivo de Cedice Libertad